Estudo examina efeitos da proposta econômica de Flávio. Aposentados perderão 25% do poder de compra. Cortes na Saúde produzirão 200 mil mortes. Criação de creches será interrompida. Objetivo: pagar aos rentistas R$ 1 trilhão por ano
Por Instituto de Finanças Funcionais para o Desenvolvimento
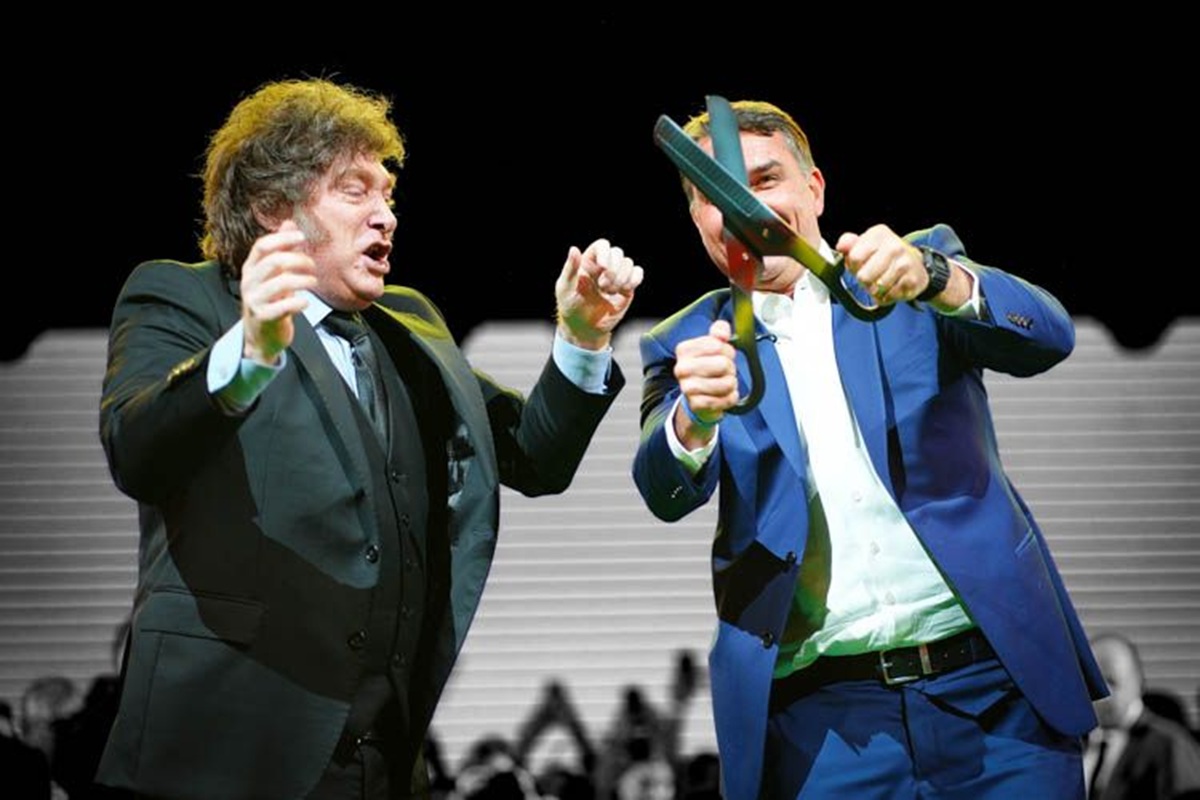
Durante parte da campanha pela Presidência, Flávio Bolsonaro ostentou com orgulho, na lapela, o emblema de uma tesoura. Jubiloso, empunhou o mesmo instrumento na forma de um molde gigante de metal, ao encontrar-se em 25/7 com Javier Milei durante a convenção nacional do PL, em São Paulo. O sentido da mensagem era claro: haveria no Brasil uma versão potente da motosserra argentina. Os mercados financeiros compreenderam. As bolsas subiram e o real ganhou fôlego frente ao dólar sempre que as pesquisas eleitorais apontaram algum avanço do candidato da Faria Lima sobre Lula.
Nas semanas que precederam o primeiro turno, quando o barco de Flávio parecia navegar a todo vapor, sua campanha deu um passo a mais. Em uma sequência de reuniões com especuladores financeiros, a equipe de possíveis assessores econômicos do candidato anunciou planos para um corte de R$ 250 bilhões nos gastos públicos. Conversou-se inclusive sobre os detalhes. As aposentadorias e o BPC deixariam de ser protegidos pelas políticas que os vinculam ao salário-mínimo. Seriam revogados, além disso, os dispositivos constitucionais (EC-29/2000) e legais (PLP 141/21) que obrigam a União a destinar parte de sua receita à Saúde e Educação. O “tesouraço” — apelido dado aos cortes, por sua grandeza — seria imposto por meio de uma “superPEC da transição”, uma proposta de emenda constitucional a ser apresentada ainda ao atual Congresso.
A ideia soou como música aos ouvidos dos rentistas e da mídia. Ao longo de todo o ano, eles sustentaram a ideia de que um novo “ajuste fiscal”, ainda mais profundo que o “arcabouço” em vigor, é indispensável para “evitar o descontrole das finanças públicas”. O argumento é 100% falso, como se verá adiante. Mas quais as consequências sociais de tal projeto, que as mídias corporativas tratam como algo natural e, portanto, inquestionável?
Uma Nota Técnica recém-publicada ajuda a responder. Intitula-se “O custo do ajuste fiscal de Flávio Bolsonaro”. Foi produzida pelo Instituto de Finanças Funcionais para o Desenvolvimento (IFFD), um think tank animado por economistas que rejeitam a ditadura dos mercados e acreditam na distribuição das riquezas socialmente produzidas. É assinada por David Deccache e Fabiano Dalto. Tem profundidade científica e rigor acadêmico. Merece ser lida e examinada com atenção. Os parágrafos a seguir são apenas um guia para popularizá-la.
A Nota Técnica do IFFD está focada nas duas vertentes principais da proposta apresentada por Flávio Bolsonaro aos especuladores: eliminação dos pisos constitucionais para Saúde e Educação e fim do vínculo que sustenta as aposentadorias e o BPC, ao amarrá-los ao salário-mínimo. O candidato do PL alega que não haveria prejuízo social, já que tanto as verbas orçamentárias destinadas ao SUS e à escola pública quanto os direitos previdenciários continuariam a ser corrigidos segundo a inflação. É uma proteção ilusória, afirma o estudo. Quando a economia cresce, avançam também as necessidades materiais do povo e as expectativas de participação na riqueza criada socialmente. O fim dos vínculos hoje existentes, pretendido pela ultradireita e pelos mercados financeiros, amesquinhará os benefícios previdenciários e os investimentos no Comum.
A Saúde é o primeiro setor analisado pela Nota Técnica. Se a arrecadação de impostos crescer 3,5% ao ano acima da inflação, refletindo uma economia que (espera-se) avança com algum dinamismo, e se Flávio Bolsonaro vencer, as perdas do SUS chegarão a R$ 152,6 bilhões em 2036. Equivalerão, nesse ano, a 38,6 milhões de internações — quase o triplo das realizadas a cada ano, atualmente. E, pior: ocorrerão num momento crítico, que corresponde ao envelhecimento da população. Segundo o IBGE, o número de pessoas com 60 anos ou mais passará dos 36,6 milhões atuais para 47,2 milhões em uma década.
Preocupado em ir além dos números e avaliar as consequências humanas da política defendida por Flávio, o IFFD recorreu a sínteses estatísticas que avaliam a correlação entre os cortes nos gastos com Saúde e a mortalidade. Um estudo clássico a este respeito é a chamada “meta-regressão de Gallet e Doucouliagos”. Ela sintetizou 65 estudos sobre o tema e concluiu que cada 1% a menos de gasto público em saúde produz um aumento de 0,13% na mortalidade. As causas são facilmente compreensíveis. Os cortes de gastos reduzem a atenção primária, o acesso a consultas e exames, o acompanhamento de doenças crônicas, a efetividade no tratamento oncológico, a oferta de leitos em pronto-socorros e outras garantias.
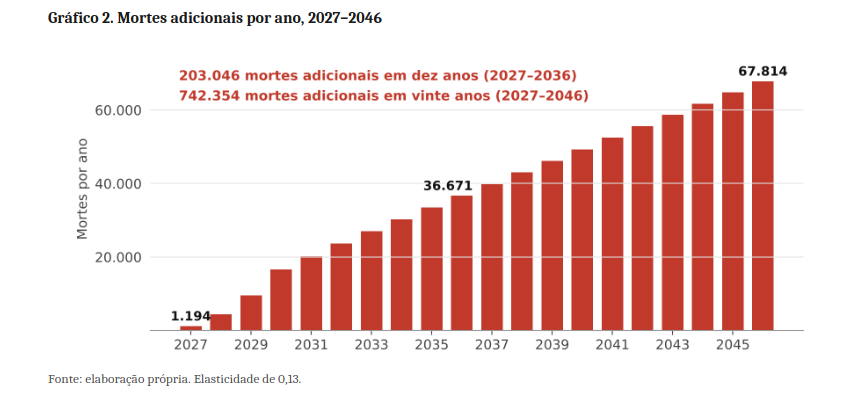
Com base nesta matriz de projeções, o IFFD estima, com rigor: a proposta que o candidato do PL apresenta com alegria aos especuladores produzirá, em dez anos, 203 mil mortes perfeitamente evitáveis. A conta crescerá 250% e atingirá 742 mil mortes, se a projeção for ampliada para vinte anos.
A Nota Técnica do IFFD volta-se em seguida para os efeitos sobre a Educação a ser produzidos pela eventual vitória de Flávio. As perdas com o fim do “piso constitucional” que protege a atividade chegarão a R$ 70 bilhões em 2036 (vale examinar os gráficos do documento). Duas rubricas serão especialmente afetadas. Não serão criadas creches suficientes para ampliar a parcela de crianças — e de mães — que se beneficiam destes serviços. Nas universidades federais (totalmente mantidas por verbas da União), serão afetados os salários dos professores, a assistência estudantil, as bolsas de pós-graduação e pesquisa e a expansão das universidades e institutos federais.
O trabalho se detém, por fim, nos efeitos da proposta sobre os benefícios previdenciários — aposentadorias e BPC. Aqui os resultados são mais assustadores. Já em 2027, as aposentadorias mais baixas (que perfazem 62,5% dos benefícios pagos pelo INSS) ficariam abaixo do salário mínimo. Em dez anos, teriam perdido 23% de seu valor aquisitivo, comparadas com o mesmo referencial; em duas décadas, a perda atingiria 43%. É tão drástica que exigiria mudança no texto constitucional. A maioria de direita que será formada a partir de 2027 no Congresso estará disposta a dar este passo arriscado?
Embora o estudo do IFFD não os abranja, vale chamar atenção para alguns aspectos da proposta que Flávio compartilha com os barões rentistas e a mídia a seu favor. Todo o esforço — antissocial, agora se vê — do “tesouraço” tem como pretexto “acabar com a gastança do Estado” e “tornar a dívida pública administrável”. Mas não atinge a principal causa dos déficits públicos da União: o pagamento de juros. Em 2026, por exemplo, o “rombo” causado por esta despesa — que favorece, essencialmente, o 0,1% mais rico da população — chegará a 9% do PIB. Enquanto isso, o chamado “déficit primário” — na verdade, os gastos e investimentos que asseguram vida mais digna a 210 milhões de brasileiros — equivalerão a 0,5% do PIB, dezesseis vezes menos.
Vale fazer uma comparação provocadora. Toda a “economia” que Flávio Bolsonaro e os rentistas pretendem obter atacando Saúde, Educação e os benefícios da Previdência equivalerá, em 2027, segundo o IFFD, a R$ 32 bilhões. Para poupar a União de tal despesa, bastaria deixar de pagar juros aos rentistas durante onze dias no próximo ano. Eles se refastelariam nos demais 354 dias de 2027, e os resultados sobre as contas públicas seriam idênticos.
O fato de optarem, mesmo assim, por atacar o Comum mostra a que ponto chegou a cobiça da nova classe dominante. (A.M.)
Resumo
A proposta de ajuste fiscal da equipe econômica da campanha de Flávio Bolsonaro corrige apenas pela inflação os pisos federais de saúde e educação, a complementação da União ao Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação (Fundeb), os benefícios previdenciários de um salário mínimo e o Benefício de Prestação Continuada (BPC). Esta nota estima que a proposta retira dessas áreas R$ 2,36 trilhões entre 2027 e 2036 e R$ 11,0 trilhões entre 2027 e 2046, a preços de 2026. A perda cresce a cada ano, alcança 2% do Produto Interno Bruto (PIB), valor da meta de contenção anunciada pela campanha, apenas em 2035, e chega a 4,2% do PIB em 2046. Na saúde, o piso federal fica 38% abaixo do valor pela regra vigente em 2036 e 59% abaixo em 2046. Aplicada a elasticidade da mortalidade ao gasto público em saúde estimada na literatura internacional, de 0,13, a simulação resulta em 203 mil mortes adicionais em dez anos e 742 mil em vinte; com as elasticidades de 0,06 e 0,20, limites do intervalo de confiança da estimativa, os resultados vão de 94 mil a 312 mil em dez anos e de 343 mil a 1,14 milhão em vinte. Na educação, a perda de 2036 custearia por um ano 2,5 vezes as matrículas de creche hoje existentes. Quem recebe um salário mínimo de aposentadoria, pensão ou BPC perde R$ 479 por mês em 2036 e R$ 1.201 em 2046, a preços de 2026.
Introdução
Em outubro de 2026, a Folha de S.Paulo noticiou que a equipe econômica da campanha de Flávio Bolsonaro apresentou a investidores uma proposta de contenção de 2% do PIB nas despesas obrigatórias da União. A medida seria aprovada por meio de uma proposta de emenda à Constituição (PEC), chamada de “Super PEC da Transição”, entre o segundo turno e a posse, com efeito a partir de 2027. Esta nota estima quanto a proposta retira da saúde, da educação, dos benefícios previdenciários de um salário mínimo e do BPC entre 2027 e 2036 e entre 2027 e 2046, e simula o efeito da perda da saúde sobre a mortalidade.
A proposta e a metodologia
A proposta altera duas regras. A primeira trata dos pisos federais de saúde e educação e da complementação da União ao Fundeb, que passam a ser corrigidos apenas pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA) a partir do valor de 2026. Pela regra vigente, a União aplica no mínimo 15% da receita corrente líquida em saúde e 18% da receita líquida de impostos em educação, e complementa o Fundeb com no mínimo 23% dos recursos dos fundos estaduais (arts. 198, 212 e 212-A da Constituição). Para os pisos, a regra proposta repete a que vigorou entre 2018 e 2022 com a Emenda Constitucional (EC) 95/2016.
A segunda trata dos benefícios previdenciários de um salário mínimo (aposentadorias, pensões e outros) e do BPC, que passam a ser corrigidos apenas pelo Índice Nacional de Preços ao Consumidor (INPC). Pela regra vigente, esses benefícios acompanham o salário mínimo, cujo ganho real é igual ao crescimento do PIB de dois anos antes (Lei 14.663/2023), limitado entre 0,6% e 2,5% ao ano de 2025 a 2030 (Lei 15.077/2024).
A estimativa compara, ano a ano, a despesa pelas duas regras, mantidos os demais fatores; a perda é a diferença entre as duas trajetórias. A perda da complementação ao Fundeb é contada líquida da parcela que já entra no piso da educação, para não contar a mesma perda duas vezes (Apêndice A.3). O ano-base é 2026; pela regra vigente, os valores de 2027 são os do Projeto de Lei Orçamentária Anual (PLOA) de 2027. No cenário central, o crescimento do PIB e o deflator do PIB seguem o PLOA 2027 e as projeções do Tesouro Nacional até 2036; a receita federal cresce 3,5% ao ano acima do deflator do PIB, hipótese do IFFD; e o salário mínimo segue a regra vigente, sem limite ao ganho real depois de 2030, como prevê a lei. De 2037 em diante, mantêm-se os parâmetros de 2036. Os valores agregados estão em reais de 2026, deflacionados pelo IPCA, e o benefício individual, pelo INPC; a perda em proporção do PIB divide o valor nominal pelo PIB nominal. O Apêndice A detalha parâmetros e fontes, e a Seção 4 apresenta outras hipóteses. Os cálculos estão na planilha que acompanha a nota.
Resultados
A perda soma R$ 2,36 trilhões entre 2027 e 2036 e R$ 11,0 trilhões entre 2027 e 2046 (Tabela 1). Como a regra vigente acompanha o crescimento da economia e a proposta acompanha apenas a inflação, a diferença aumenta a cada ano: 0,22% do PIB em 2027, 2,3% em 2036 e 4,2% em 2046 (Gráfico 1). Consideradas isoladamente, as medidas analisadas não alcançam a meta de contenção de 2% do PIB anunciada pela campanha durante um mandato presidencial, nem durante dois: a perda anual chega a 0,97% do PIB em 2030, último ano do mandato iniciado em 2027, e a 1,86% em 2034, último ano de um eventual segundo mandato, e ultrapassa 2% apenas em 2035. Para atingir a meta antes disso, seriam necessárias outras medidas de contenção de despesas, ainda não divulgadas.


Saúde e mortalidade
O piso federal da saúde perde R$ 15,3 bilhões em 2027, R$ 152,6 bilhões em 2036 e R$ 362,3 bilhões em 2046, o equivalente a 38% e 59% do piso pela regra vigente nesses dois últimos anos. Para dar escala à perda, se ela fosse distribuída pela composição atual do orçamento federal da saúde, a parcela de 2036 correspondente à média e alta complexidade equivaleria ao que o Sistema Único de Saúde (SUS) paga por 38,6 milhões de internações, 2,8 vezes as realizadas em um ano. O corte coincide com o envelhecimento da população: pelas projeções do Instituto Brasileiro de Geografia e Estatística (IBGE), as pessoas de 60 anos ou mais passam de 36,6 milhões em 2026 para 61,5 milhões em 2046. Com a proposta, o piso federal dividido pelo número de pessoas de 60 anos ou mais cai 41% até 2046; pela regra vigente, subiria 47%.
O efeito sobre a mortalidade é simulado com a elasticidade estimada por meta-regressão em Gallet e Doucouliagos (2017), que reúne 65 estudos sobre gasto em saúde e indicadores de mortalidade e expectativa de vida: cada 1% a menos de gasto público em saúde está associado a aumento de 0,13% na mortalidade. O corte é medido sobre o gasto público total em saúde, do qual a União financia 40%. A simulação supõe que o gasto federal em saúde fique no nível do piso e que estados e municípios não compensem a redução dos recursos federais. Os óbitos de base vêm do Sistema de Informações sobre Mortalidade (SIM) de 2024 e das projeções populacionais do IBGE por idade.
O resultado é de 203 mil mortes adicionais em dez anos e 742 mil em vinte (Tabela 2 e Gráfico 2). Na simulação, as mortes adicionais são a diferença entre os óbitos esperados em cada ano nas duas trajetórias de financiamento: óbitos que, com o gasto pela regra vigente, não ocorreriam naquele ano. Com as elasticidades de 0,06 e 0,20, limites do intervalo de confiança de 95% da estimativa, as mortes adicionais vão de 94 mil a 312 mil em dez anos e de 343 mil a 1,14 milhão em vinte. Em 2046, no cenário central, as mortes adicionais correspondem a 3,1% dos óbitos do país. Mais de três em cada quatro ocorrem entre pessoas de 60 anos ou mais.
A literatura identifica os canais pelos quais a redução do financiamento público em saúde pode se traduzir em mortes adicionais como as estimadas nesta nota: (i) a redução da prevenção e da atenção primária, com menor acesso a consultas, exames preventivos, diagnóstico precoce e acompanhamento de doenças crônicas, serviços cuja expansão no Brasil está associada à queda da mortalidade evitável, adulta e cardiovascular (Rasella et al., 2014; Hone et al., 2017; 2020), enquanto Rasella et al. (2019) projetam aumento da mortalidade prematura em um cenário de redução da cobertura da Estratégia Saúde da Família associado às restrições da EC 95; (ii) a demora no acesso a exames, consultas especializadas e tratamentos, que permite a progressão das doenças; no tratamento oncológico, cada quatro semanas adicionais de atraso estão associadas a maior risco de morte (Hanna et al., 2020); e (iii) a deterioração da capacidade hospitalar e de urgência: a insuficiência de profissionais de enfermagem está associada à maior mortalidade dos pacientes internados (Griffiths et al., 2019), e a espera prolongada por leito no pronto-socorro, à maior mortalidade, inclusive nas primeiras 24 horas em hospitais brasileiros (Jones et al., 2022; Nicolaidis et al., 2026). A literatura sobre austeridade também documenta piora do acesso aos serviços de saúde, maior entre os grupos vulneráveis (Doetsch et al., 2023).
Os canais descrevem mecanismos documentados na literatura; a simulação estima o efeito agregado sobre a mortalidade, sem medir a contribuição de cada um nem distribuir os óbitos por doença ou causa. Essa decomposição exigiria estimar os efeitos da redução do financiamento sobre a oferta de serviços, o acesso aos tratamentos e a mortalidade por causas específicas. A literatura também associa o gasto em saúde à expectativa de vida (Gallet e Doucouliagos, 2017); a nota não projeta esse indicador para o Brasil.

Educação
O piso federal da educação perde R$ 70 bilhões em 2036 e R$ 177 bilhões em 2046. Esse piso financia a rede federal de ensino, que inclui universidades e institutos federais, e programas de apoio às redes estaduais e municipais. A complementação da União ao Fundeb perde R$ 40 bilhões e R$ 98 bilhões; descontada a parcela que já entra no piso, para não contar a mesma perda duas vezes, sua contribuição ao total é de R$ 28 bilhões e R$ 68 bilhões. Somadas, as perdas chegam a R$ 493 bilhões em dez anos e R$ 2,24 trilhões em vinte. A perda do Fundeb recai sobre as redes estaduais e municipais que recebem a complementação, concentradas no Norte e no Nordeste (Portaria Interministerial nº 6/2026 dos Ministérios da Educação e da Fazenda).
A maior demanda não atendida está na creche. Em 2025, 41,8% das crianças de até três anos frequentavam creche, em 4,2 milhões de matrículas, e o novo Plano Nacional de Educação (Lei 15.388/2026) fixa a meta de 60% até 2036. A partir de 2029, a perda anual da educação supera o custo de cumprir essa meta, de R$ 13,7 bilhões por ano. A perda de 2036 custearia por um ano, pelo valor por aluno do Fundeb, 10,6 milhões de matrículas em creche de tempo integral, 2,5 vezes as atuais.
Pela proposta, o piso federal da educação fica em R$ 133,6 bilhões, a preços de 2026, em todos os anos. Só a folha de pessoal ativo da educação federal soma R$ 80,6 bilhões na dotação de 2026, 60% desse valor; ela inclui universidades, institutos federais e demais instituições da rede federal de ensino. Folha e piso são bases orçamentárias distintas, e a parcela da folha computada no piso depende da fonte que a financia (Apêndice A.4). Com a despesa no nível do piso, todo aumento real da folha, seja por reajuste acima da inflação, progressão na carreira ou contratação, reduz o espaço do restante da educação federal, que financia o funcionamento de universidades e institutos federais, a assistência estudantil, como o Programa Nacional de Assistência Estudantil e a Bolsa Permanência, as bolsas de pós-graduação e a pesquisa realizada nessas instituições. A proposta tende, assim, a dificultar reajustes acima da inflação, a permanência de estudantes de baixa renda e a expansão das universidades e dos institutos federais.
Aposentadoria e BPC
A proposta atinge 21,9 milhões de benefícios previdenciários do Instituto Nacional do Seguro Social (INSS) no valor de um salário mínimo, entre aposentadorias, pensões e outros, 62,5% dos benefícios do Regime Geral de Previdência Social (RGPS), e 6,7 milhões de beneficiários do BPC. Com as taxas de crescimento do estoque adotadas na nota (Apêndice A.2), são 29 milhões de benefícios em 2027 e 40 milhões em 2046.
Corrigido apenas pelo INPC, o benefício fica abaixo do salário mínimo já em 2027: R$ 1.701, contra o mínimo de R$ 1.741 previsto no PLOA. Em 2036 vale 77% do mínimo; em 2046, 57% (Gráfico 3). A perda mensal é de R$ 479 em 2036 e de R$ 1.201 em 2046. Em vinte anos, o aposentado no piso deixa de receber R$ 143 mil, o equivalente a 88 meses de benefício (Tabela 3). Seria a primeira vez, desde a Constituição de 1988, que aposentadorias e BPC ficariam abaixo do salário mínimo, o que exige emenda que altere os arts. 201, § 2º, e 203, V, da Constituição ou crie regra transitória no Ato das Disposições Constitucionais Transitórias (ADCT).


Pela proposta, o benefício mantém o poder de compra medido pelo INPC; em alimentos, a perda tende a ser maior. De julho de 1994 a setembro de 2026, o custo da cesta básica de São Paulo medido pelo Departamento Intersindical de Estatística e Estudos Socioeconômicos (DIEESE) subiu, em média, 1,36 ponto percentual ao ano acima do INPC. Se essa diferença se mantiver, o benefício pela proposta, que hoje compra 1,76 cesta, passa a comprar 1,54 em 2036 e 1,34 em 2046, uma redução de 24%; pela regra vigente, compraria 1,99 e 2,34. O exercício é ilustrativo: projeta uma média histórica que inclui choques de preços de alimentos, usa a cesta de uma única capital e se baseia em levantamento do DIEESE, sem equivalente oficial em valor.
Comparação com as estimativas divulgadas e sensibilidade
A Folha de S.Paulo atribuiu ao Centro de Debate de Políticas Públicas (CDPP) uma economia de R$ 800 bilhões com os pisos e de R$ 1,1 trilhão com os benefícios; no primeiro ano, de R$ 29 bilhões e R$ 15 bilhões. As cifras divulgadas não informam base de preços, horizonte nem hipóteses de receita e de salário mínimo, o que limita a comparação. Contada a complementação ao Fundeb sem desconto, o modelo desta nota chega, no primeiro ano, a R$ 19 bilhões nos pisos e R$ 15 bilhões nos benefícios, em valores correntes, e, em dez anos, a preços de 2026, a R$ 1,38 trilhão nos pisos e R$ 1,04 trilhão nos benefícios. Com o desconto da Tabela 1, os pisos somam R$ 1,32 trilhão em dez anos.
A Tabela 4 apresenta a perda de dez anos sob outras hipóteses de crescimento da receita e do salário mínimo, inclusive os cenários do Tesouro Nacional e um cenário em que a receita cresce no mesmo ritmo do PIB real, mantendo constante a razão receita/PIB. Nesse último cenário, a perda é de R$ 2,16 trilhões em dez anos e R$ 10,1 trilhões em vinte. Em nenhuma combinação a perda de dez anos fica abaixo de R$ 1,65 trilhão; em vinte anos, ela varia de R$ 7,5 trilhões a R$ 11,8 trilhões (Tabela 4-A da planilha).

Considerações finais
A proposta substitui regras que acompanham a receita e o salário mínimo por uma correção apenas pela inflação. Por isso a perda é pequena no primeiro ano e cresce continuamente, até 2,3% do PIB em 2036 e 4,2% em 2046; quanto maior o crescimento da economia, maior a perda. O ajuste recai sobre o financiamento do SUS em um período de rápido envelhecimento da população, sobre a expansão da educação infantil e da rede federal de ensino e sobre 29 milhões a 40 milhões de benefícios previdenciários e assistenciais, com 742 mil mortes adicionais simuladas em vinte anos no cenário central. Sua aplicação exige emenda constitucional que altere os arts. 198, 201, 203, 212 e 212-A da Constituição ou crie regra transitória no ADCT, como fez a EC 95/2016.
Apêndice A. Notas metodológicas
A.1 Comparação e ano-base
A nota compara, ano a ano, a despesa pela regra vigente e pela regra proposta, mantidos os demais fatores. Os valores de 2026, base da regra proposta, são o piso da saúde de R$ 247,5 bilhões estimado na Lei Orçamentária Anual (LOA) de 2026, o piso da educação de R$ 133,6 bilhões estimado pelas Consultorias de Orçamento da Câmara e do Senado na Nota Técnica Conjunta sobre o PLOA 2026 e a complementação ao Fundeb de R$ 69,3 bilhões estimada na Portaria Interministerial nº 6/2026 dos Ministérios da Educação e da Fazenda (MEC/MF). Pela regra vigente, os valores de 2027 são os do PLOA 2027: piso da saúde de R$ 272,2 bilhões, piso da educação de R$ 138,8 bilhões, complementação ao Fundeb de R$ 74,6 bilhões e salário mínimo de R$ 1.741. Os agregados são deflacionados pelo IPCA; a perda individual do beneficiário, pelo INPC, indexador do salário mínimo. A perda em proporção do PIB divide a perda nominal pelo PIB nominal. O acumulado é a soma simples das perdas anuais.
A.2 Parâmetros
O crescimento real do PIB segue o PLOA 2027 em 2026 e 2027 e a Tabela 18 do Relatório de Projeções Fiscais nº 8 do Tesouro Nacional de 2028 a 2036: 2,6% em 2028 e 2029, 2,7% em 2030 e 2031, 2,8% em 2032, 2,9% em 2033 e 3,0% de 2034 em diante. O deflator do PIB segue a mesma tabela; em 2027, é o implícito no PIB nominal e real do PLOA. IPCA e INPC seguem o PLOA 2027 em 2026 e 2027 e 3,0% ao ano depois, como no Projeto de Lei de Diretrizes Orçamentárias (PLDO) de 2027. O deflator do PIB projetado pelo Tesouro supera o IPCA em 1,3 ponto percentual ao ano, em média, entre 2028 e 2036, e em 0,8 ponto em 2036, diferença mantida de 2037 em diante. Como a receita é nominal e o piso proposto é corrigido pelo IPCA, essa diferença também compõe a perda.
O crescimento da receita federal é hipótese do IFFD: 3,5% ao ano acima do deflator do PIB. A hipótese supõe receita crescendo acima do PIB real projetado, de 2,6% a 3,0% ao ano, o que eleva a razão receita/PIB em cerca de 7% até 2036; nos cenários do Tesouro, a receita cresce, em média, 1,7% e 2,2% ao ano acima do deflator entre 2028 e 2036. A Tabela 4 inclui esses dois cenários e o de receita/PIB constante. A mesma taxa se aplica à receita corrente líquida, à receita líquida de impostos e, como aproximação, à receita dos fundos estaduais que define a complementação ao Fundeb.
O salário mínimo segue a regra vigente: ganho real igual ao crescimento do PIB de dois anos antes, com o limite de 0,6% a 2,5% até 2030 (art. 4º da Lei 15.077/2024) e sem limite depois, como prevê a lei. O ganho resulta em 2,27% em 2028, 2,46% em 2029, 2,5% em 2030 e de 2,6% a 3,0% de 2031 a 2036. O custo orçamentário de cada real de salário mínimo vem da Nota Técnica Conjunta nº 3/2026 das Consultorias de Orçamento da Câmara e do Senado, sobre o PLDO 2027: R$ 308,4 milhões na Previdência e R$ 74,0 milhões no BPC. Esse custo é corrigido pelo crescimento do estoque de benefícios, derivado pelo IFFD das projeções de despesa do Tesouro descontado o ganho real do salário mínimo: 1,2% ao ano nos benefícios previdenciários de um salário mínimo e 3,2% no BPC, mantidos depois de 2036.
A.3 Fundeb
Até 30% da complementação da União pode ser contada no piso de 18% (art. 212-A, VIII, da Constituição). A nota supõe que a União use esse limite inteiro nas duas regras; a Constituição fixa um teto, sem obrigar seu uso. O financiamento mínimo conjunto é, assim, o piso mais 70% da complementação, e a perda consolidada é a perda do piso mais 70% da perda bruta da complementação. A Tabela 1 registra a complementação por esse valor líquido. A perda bruta da complementação é de R$ 2,7 bilhões em 2027, R$ 40 bilhões em 2036 e R$ 98 bilhões em 2046; a contribuição líquida ao total é de R$ 1,9 bilhão, R$ 28 bilhões e R$ 68 bilhões. Sem o desconto, a perda da educação seria R$ 63 bilhões maior em dez anos e R$ 273 bilhões maior em vinte. Em 2027, a perda da educação é pequena porque a reforma tributária (EC 132/2023) desloca receita do Imposto sobre Produtos Industrializados (IPI), que integra a base do piso, para a Contribuição sobre Bens e Serviços (CBS), que não a integra.
A.4 Equivalências
As equivalências dão escala à perda em unidades de serviço. Elas não indicam onde o corte recairia e não se somam entre si. Internação: R$ 1.694 por Autorização de Internação Hospitalar em 2024 (Sistema de Informações Hospitalares do SUS, segundo o Anuário Estatístico do Brasil do IBGE). A perda da saúde é distribuída pela composição do orçamento federal da saúde em 2025, em que a média e alta complexidade responde por 47%. Creche em tempo integral: R$ 9.347 por aluno pelo Fundeb (Portaria Interministerial MEC/MF nº 11/2026). Pelo Custo Aluno-Qualidade inicial (CAQi), de R$ 25.248 por aluno a preços de 2024, a perda de 2036 custearia 3,6 milhões de matrículas. O custo anual da meta de creche, de R$ 13,7 bilhões, valora as matrículas que faltam pelo valor por aluno do Fundeb da creche em tempo parcial (R$ 7.538); a população de 0 a 3 anos de 2025 é obtida dividindo as matrículas pela taxa de cobertura, sem projeção demográfica. Pelo valor do tempo integral, o custo seria de R$ 17,0 bilhões, e a perda o superaria igualmente a partir de 2029. As equivalências medem o custeio anual e não incluem a construção de unidades. Valores atualizados pelo IPCA até 2026. Folha de pessoal ativo da educação federal: R$ 80,6 bilhões na dotação atual de 2026 do Ministério da Educação, na função educação e no grupo de despesa de pessoal, inclusive a contribuição patronal (Sistema Integrado de Planejamento e Orçamento, SIOP, consulta em 15 de outubro de 2026). A comparação com o piso dá escala.
A.5 Mortalidade
Mortes adicionais = óbitos de base × elasticidade × corte relativo do gasto público em saúde. O corte relativo é a perda do piso dividida pelo gasto público total em saúde, estimado como o piso federal vigente dividido pela participação federal nesse gasto (0,40, segundo o Sistema de Informações sobre Orçamentos Públicos em Saúde, SIOPS, de 2023), multiplicando-se o resultado por um fator de defasagem de 0,25, 0,50 e 0,75 nos três primeiros anos e 1,0 a partir do quarto. A conversão supõe que a despesa federal em saúde fique no nível do piso e que estados e municípios não compensem o corte. Os óbitos de base aplicam as taxas de mortalidade de 2024 por grupo de idade (1.527.699 óbitos do SIM) à população projetada pelo IBGE, ajustadas para reproduzir os óbitos totais projetados pelo instituto.
A elasticidade de 0,13 é a estimativa central do modelo geral de Gallet e Doucouliagos (2017) para o gasto público (Tabela 3 do estudo), com intervalo de confiança de 95% de 0,06 a 0,20 em valor absoluto; os cenários alternativos da Tabela 2 usam esses dois limites. Nas especificações alternativas da meta-regressão, a elasticidade prevista varia de 0,09 a 0,19, dentro desse intervalo. O intervalo se refere à elasticidade; as mortes projetadas dependem também das hipóteses de transmissão do corte, de defasagem e de óbitos de base. A maior parte dos estudos reunidos trata da mortalidade infantil e na infância; a nota aplica a mesma elasticidade à mortalidade geral e a todas as idades, como hipótese de simulação. Na meta-regressão, a variável que distingue a mortalidade infantil e na infância da mortalidade geral não é estatisticamente significativa, e a elasticidade prevista tem a mortalidade geral como referência. Estudos com variáveis instrumentais para a Inglaterra também identificam efeito do gasto público em saúde sobre a mortalidade antes dos 75 anos por câncer e doenças circulatórias (Martin, Rice e Smith, 2008) e sobre os anos de vida perdidos por mortes antes dos 75 anos (Martin et al., 2021). A concentração das mortes adicionais entre idosos reflete a distribuição dos óbitos de base.
Outras hipóteses, calculadas na planilha, resultam em 214 mil mortes em dez anos sem defasagem; 147 mil com efeito pleno só no décimo ano, hipótese de sensibilidade inspirada nos efeitos da EC 29/2000 sobre a mortalidade que se acumulam ao longo do tempo em Szklo, Clarke e Rocha (2024); 142 mil se estados e municípios compensarem 30% do corte; 177 mil com os óbitos de base mantidos no nível de 2024; e 218 mil em dez anos e 831 mil em vinte com a forma exata da elasticidade constante.
A.6 Planilha
A planilha que acompanha a nota cobre o período de 2026 a 2046 e reúne todos os cálculos. Receita, salário mínimo, elasticidade e demais parâmetros podem ser alterados pelo leitor.
Referências
BRASIL. Constituição da República Federativa do Brasil de 1988. Arts. 198, 201, 203, 212 e 212-A.
BRASIL. Emenda Constitucional nº 29, de 13 de setembro de 2000. Brasília, DF: Congresso Nacional, 2000.
BRASIL. Emenda Constitucional nº 95, de 15 de dezembro de 2016. Brasília, DF: Congresso Nacional, 2016. BRASIL. Emenda Constitucional nº 132, de 20 de dezembro de 2023. Brasília, DF: Congresso Nacional, 2023. BRASIL. Lei nº 14.663, de 28 de agosto de 2023. Brasília, DF: Presidência da República, 2023.
BRASIL. Lei nº 15.077, de 27 de dezembro de 2024. Brasília, DF: Presidência da República, 2024.
BRASIL. Lei nº 15.388, de 14 de abril de 2026. Aprova o Plano Nacional de Educação. Brasília, DF: Presidência da República, 2026.
BRASIL. Lei Orçamentária Anual para 2025. Brasília, 2025. BRASIL. Lei Orçamentária Anual para 2026. Brasília, 2026.
BRASIL. Projeto de Lei Orçamentária Anual para 2027. Brasília, 2026. BRASIL. Projeto de Lei de Diretrizes Orçamentárias para 2027. Brasília, 2026.
BRASIL. Ministério da Saúde. Sistema de Informações sobre Mortalidade (SIM): microdados de 2024; Sistema de Informações sobre Orçamentos Públicos em Saúde (SIOPS): dados de 2023. Brasília, 2025.
BRASIL. Ministérios da Educação e da Fazenda. Portarias Interministeriais MEC/MF nº 6 e nº 11, de 2026. Brasília, 2026.
BRASIL. Ministério do Planejamento e Orçamento. Sistema Integrado de Planejamento e Orçamento (SIOP): Painel do Orçamento Federal. Consulta em 15 out. 2026.
BRASIL. Secretaria do Tesouro Nacional. Relatório de Projeções Fiscais nº 8. Brasília, jun. 2026.
CÂMARA DOS DEPUTADOS; SENADO FEDERAL. Consultorias de Orçamento. Nota Técnica Conjunta: Projeto de Lei Orçamentária para 2026. Brasília, 2025.
CÂMARA DOS DEPUTADOS; SENADO FEDERAL. Consultorias de Orçamento. Nota Técnica Conjunta nº 3/2026: subsídios à apreciação do Projeto de Lei de Diretrizes Orçamentárias para 2027. Brasília, 2026.
CAMPANHA NACIONAL PELO DIREITO À EDUCAÇÃO. Custo Aluno-Qualidade inicial 2024–2025. São Paulo, 2025.
DEPARTAMENTO INTERSINDICAL DE ESTATÍSTICA E ESTUDOS SOCIOECONÔMICOS (DIEESE). Pesquisa Nacional da Cesta Básica de Alimentos: setembro de 2026; série do salário mínimo necessário. São Paulo, 2026.
DOETSCH, J. N.; SCHLÖSSER, C.; BARROS, H.; SHAW, D.; KRAFFT, T.; PILOT, E. A scoping review on the impact of austerity on healthcare access in the European Union: rethinking austerity for the most vulnerable. International Journal for Equity in Health, v. 22, 2023. DOI: 10.1186/s12939-022-01806-1.
FOLHA DE S.PAULO. Reportagens sobre a proposta de ajuste fiscal da campanha de Flávio Bolsonaro e as estimativas do CDPP. São Paulo, 7 e 8 out. 2026.
GALLET, C. A.; DOUCOULIAGOS, H. The impact of healthcare spending on health outcomes: a meta-regression analysis. Social Science & Medicine, v. 179, p. 9–17, 2017. DOI: 10.1016/j.socscimed.2017.02.024.
GRIFFITHS, P. et al. Nurse staffing, nursing assistants and hospital mortality: retrospective longitudinal cohort study. BMJ Quality & Safety, v. 28, n. 8, p. 609–617, 2019. DOI: 10.1136/bmjqs-2018-008043.
HANNA, T. P. et al. Mortality due to cancer treatment delay: systematic review and meta-analysis. BMJ, v. 371, art. m4087, 2020. DOI: 10.1136/bmj.m4087.
HONE, T.; RASELLA, D.; BARRETO, M. L.; ATUN, R.; MAJEED, A.; MILLETT, C. Large reductions in amenable mortality associated with Brazil’s primary care expansion and strong health governance. Health Affairs, v. 36, n. 1, p. 149–158, 2017. DOI: 10.1377/hlthaff.2016.0966.
HONE, T. et al. Primary healthcare expansion and mortality in Brazil’s urban poor: a cohort analysis of 1.2 million adults. PLoS Medicine, v. 17, n. 10, e1003357, 2020. DOI: 10.1371/journal.pmed.1003357.
INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Anuário Estatístico do Brasil 2024. Rio de Janeiro, 2024.
INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Índice Nacional de Preços ao Consumidor (INPC): número-índice, Tabela 1736 do Sistema IBGE de Recuperação Automática (SIDRA). Rio de Janeiro, 2026.
INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Projeções da População do Brasil e das Unidades da Federação: revisão 2024. Rio de Janeiro, 2024.
INSTITUTO NACIONAL DE ESTUDOS E PESQUISAS EDUCACIONAIS ANÍSIO TEIXEIRA (INEP). Censo Escolar da Educação Básica 2025. Brasília, 2025.
INSTITUTO NACIONAL DO SEGURO SOCIAL (INSS). Estoque de benefícios: janeiro de 2026. Brasília, 2026.
JONES, S. et al. Association between delays to patient admission from the emergency department and all-cause 30-day mortality. Emergency Medicine Journal, v. 39, n. 3, p. 168–173, 2022. DOI: 10.1136/emermed-2021-212106.
MARTIN, S.; LONGO, F.; LOMAS, J.; CLAXTON, K. Causal impact of social care, public health and healthcare expenditure on mortality in England: cross-sectional evidence for 2013/2014. BMJ Open, v. 11, n. 10, e046417, 2021.
MARTIN, S.; RICE, N.; SMITH, P. C. Does health care spending improve health outcomes? Evidence from English programme budgeting data. Journal of Health Economics, v. 27, n. 4, p. 826–842, 2008. DOI: 10.1016/j.jhealeco.2007.12.002.
MINISTÉRIO DO DESENVOLVIMENTO E ASSISTÊNCIA SOCIAL (MDS). Estimativa de beneficiários do BPC para 2026. Brasília, 2026.
NICOLAIDIS, R. et al. Emergency department boarding and occupancy differ in their association with early in-hospital mortality: a multicenter cohort. American Journal of Emergency Medicine, v. 107, p. 59–64, 2026. DOI: 10.1016/j.ajem.2026.05.027.
RASELLA, D.; HARHAY, M. O.; PAMPONET, M. L.; AQUINO, R.; BARRETO, M. L. Impact of primary health care on mortality from heart and cerebrovascular diseases in Brazil: a nationwide analysis of longitudinal data. BMJ, v. 349, art. g4014, 2014. DOI: 10.1136/bmj.g4014.
RASELLA, D.; HONE, T.; SOUZA, L. E.; TASCA, R.; BASU, S.; MILLETT, C. Mortality associated with alternative primary healthcare policies: a nationwide microsimulation modelling study in Brazil. BMC Medicine, v. 17, art. 82, 2019. DOI: 10.1186/s12916-019-1316-7.
SZKLO, M.; CLARKE, D.; ROCHA, R. Does increasing public spending in health improve health? Lessons from a constitutional reform in Brazil. Bonn: IZA, 2024. (IZA Discussion Paper, n. 16829).
Fonte: Outra Saúde